اطلاعرسانی مهم: به دلیل جابجایی دفتر مرکزی، تلفنهای ثابت موقتاً در دسترس نمیباشند. لطفاً با شماره ۰۹۱۳۳۷۶۸۳۵۳ تماس بگیرید. از شکیبایی شما سپاسگزاریم.
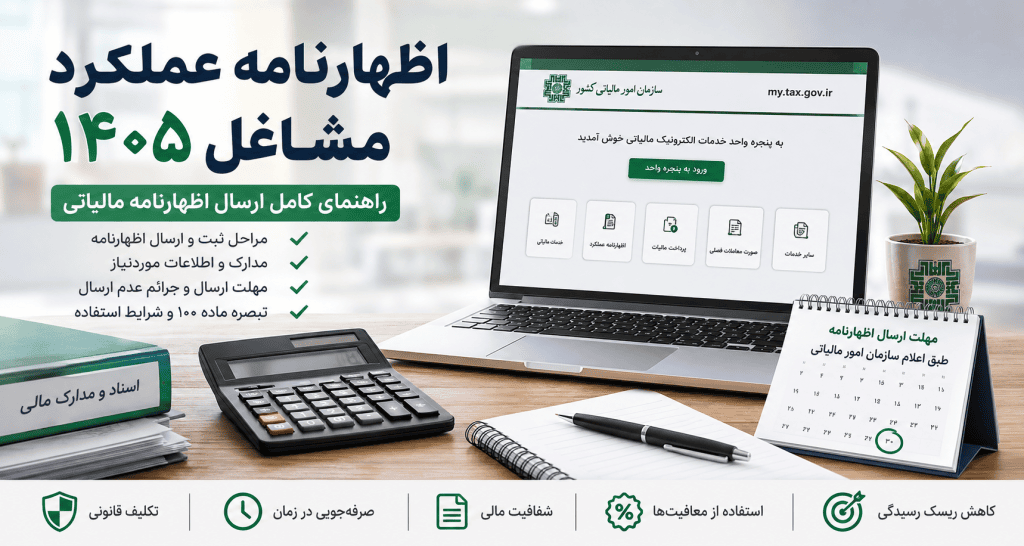
اظهارنامه عملکرد مشاغل ۱۴۰۴ و ۱۴۰۵ | آموزش کامل ارسال اظهارنامه مالیاتی

اظهارنامه عملکرد مشاغل چیست؟
تمام اشخاص حقیقی که از طریق فعالیت اقتصادی، تولید، ارائه خدمات، خرید و فروش کالا یا هر نوع کسبوکار دیگری درآمد کسب میکنند، موظف هستند در پایان هر سال مالی وضعیت درآمد، هزینهها، سود و مالیات خود را از طریق اظهارنامه عملکرد مشاغل به سازمان امور مالیاتی کشور اعلام کنند.
اظهارنامه عملکرد در واقع گزارش رسمی فعالیت مالی یک کسبوکار در طول یک سال مالی است که مبنای محاسبه مالیات قرار میگیرد. این اظهارنامه به صورت الکترونیکی از طریق سامانه سازمان امور مالیاتی تکمیل و ارسال میشود.
ارسال صحیح و بهموقع اظهارنامه علاوه بر انجام تکلیف قانونی، باعث بهرهمندی از بسیاری از معافیتها، تسهیلات و بخشودگیهای مالیاتی میشود و از جرائم سنگین مالیاتی جلوگیری میکند.
چرا ارسال اظهارنامه عملکرد اهمیت دارد؟
بسیاری از صاحبان مشاغل تصور میکنند تنها پرداخت مالیات کافی است؛ در حالی که تسلیم اظهارنامه خود یک تکلیف قانونی مستقل محسوب میشود.
عدم ارسال اظهارنامه یا ارسال اطلاعات نادرست میتواند پیامدهای مختلفی از جمله موارد زیر را به همراه داشته باشد:
- محروم شدن از معافیتهای مالیاتی
- اعمال جرائم مالیاتی
- افزایش احتمال رسیدگی و حسابرسی
- از دست دادن امکان استفاده از برخی بخشودگیها
- ایجاد سابقه نامناسب مالیاتی
- بروز مشکلات هنگام دریافت تسهیلات بانکی یا شرکت در مناقصات
به همین دلیل توصیه میشود مؤدیان پیش از پایان مهلت قانونی، اظهارنامه خود را با اطلاعات صحیح تکمیل و ارسال کنند.
اظهارنامه عملکرد شامل چه اطلاعاتی است؟
در اظهارنامه مالیاتی اطلاعات مختلفی از وضعیت مالی کسبوکار ثبت میشود که مهمترین آنها عبارتاند از:
- اطلاعات هویتی مؤدی
- اطلاعات محل فعالیت
- نوع فعالیت اقتصادی
- درآمد سالانه
- هزینههای قابل قبول
- بهای تمامشده کالا یا خدمات
- سود و زیان
- داراییها و بدهیها
- اطلاعات حسابهای بانکی
- معافیتهای مالیاتی
- مالیات پرداختشده طی سال
- اطلاعات مربوط به دستگاههای کارتخوان و درگاههای پرداخت
هرچه این اطلاعات دقیقتر ثبت شوند، احتمال بروز مغایرت و رسیدگی مالیاتی نیز کاهش خواهد یافت.
چه کسانی باید اظهارنامه عملکرد ارسال کنند؟
مطابق مقررات مالیاتی، تقریباً تمام اشخاص حقیقی دارای فعالیت اقتصادی موظف به ارسال اظهارنامه هستند؛ مگر اینکه قانون بهصراحت آنها را از این تکلیف معاف کرده باشد.
مهمترین مشمولان عبارتاند از:
- صاحبان فروشگاهها
- پزشکان و مراکز درمانی
- مهندسان و مشاوران
- وکلا
- تولیدکنندگان
- پیمانکاران
- تعمیرکاران
- صاحبان رستورانها و کافیشاپها
- فعالان حوزه فناوری اطلاعات
- فروشندگان اینترنتی
- فریلنسرها و ارائهدهندگان خدمات
- صاحبان کارگاههای تولیدی
- فعالان حوزه حملونقل
- صاحبان دفاتر خدماتی
همچنین اشخاص حقوقی نیز موظفاند اظهارنامه عملکرد مخصوص اشخاص حقوقی را در مهلت مقرر ارسال کنند.
چه افرادی از ارسال اظهارنامه معاف هستند؟
برخی اشخاص و نهادها مطابق قوانین مالیاتی از ارائه اظهارنامه یا پرداخت مالیات معاف هستند. این معافیتها تنها در مواردی اعمال میشود که قانون بهطور صریح آن را پیشبینی کرده باشد؛ بنابراین صرف معاف بودن از پرداخت مالیات، همیشه به معنای معاف بودن از انجام تکالیف مالیاتی نیست.
پیش از استفاده از هرگونه معافیت، لازم است آخرین مقررات و بخشنامههای سازمان امور مالیاتی بررسی شود.
گروهبندی صاحبان مشاغل بر اساس ماده ۹۵ قانون مالیاتهای مستقیم
سازمان امور مالیاتی برای تعیین نحوه نگهداری اسناد، دفاتر و تکالیف مالیاتی، صاحبان مشاغل را در سه گروه طبقهبندی میکند.
گروه اول
این گروه شامل صاحبان مشاغلی است که حجم فعالیت اقتصادی بالایی دارند یا طبق مقررات در گروه اول قرار گرفتهاند.
ویژگیهای این گروه:
- نگهداری دفاتر قانونی
- ثبت کامل عملیات مالی
- ارائه صورتهای مالی
- نگهداری اسناد و مدارک
- ارائه اطلاعات دقیق درآمد و هزینه
گروه دوم
این گروه شامل مشاغلی است که از نظر حجم فعالیت در سطح متوسط قرار دارند.
تکالیف این گروه نسبت به گروه اول سادهتر است، اما همچنان باید اطلاعات مالی و اسناد مرتبط را نگهداری و در صورت درخواست سازمان امور مالیاتی ارائه کنند.
گروه سوم
اکثر کسبوکارهای کوچک در این گروه قرار میگیرند.
برای این گروه فرآیند انجام تکالیف مالیاتی سادهتر بوده و در بسیاری از موارد امکان استفاده از تبصره ماده ۱۰۰ نیز وجود دارد؛ مشروط بر اینکه شرایط قانونی آن را داشته باشند.
انواع اظهارنامه مالیاتی
اظهارنامههای مالیاتی با توجه به نوع شخصیت و فعالیت اقتصادی به چند دسته تقسیم میشوند:
- اظهارنامه عملکرد اشخاص حقیقی
- اظهارنامه عملکرد اشخاص حقوقی
- اظهارنامه انحلال شرکت
- اظهارنامه درآمد املاک
- اظهارنامه ارث
- اظهارنامه مالیات بر ارزش افزوده (بهصورت جداگانه)
- سایر اظهارنامههای پیشبینیشده در قوانین مالیاتی
انتخاب صحیح نوع اظهارنامه اهمیت زیادی دارد؛ زیرا ارسال اظهارنامه اشتباه ممکن است موجب رد اظهارنامه یا ایجاد مشکلات بعدی شود.
مدارک لازم برای ارسال اظهارنامه عملکرد مشاغل
قبل از ورود به سامانه سازمان امور مالیاتی، بهتر است تمامی اطلاعات و اسناد موردنیاز را آماده کنید. این کار باعث میشود فرآیند ثبت اظهارنامه سریعتر انجام شده و احتمال بروز خطا یا مغایرت کاهش پیدا کند.
مهمترین مدارک و اطلاعات موردنیاز عبارتاند از:
- کد ملی و اطلاعات هویتی مؤدی
- شماره اقتصادی
- اطلاعات پرونده مالیاتی
- اطلاعات حسابهای بانکی مرتبط با فعالیت
- اطلاعات فروش کالا یا ارائه خدمات
- اطلاعات خریدها و هزینههای قابل قبول
- اطلاعات دستگاههای کارتخوان (POS)
- اطلاعات درگاههای پرداخت اینترنتی
- اسناد مربوط به داراییها و بدهیها
- اطلاعات حقوق و دستمزد کارکنان (در صورت وجود)
- قراردادهای مهم
- اطلاعات اجاره محل فعالیت
- دفاتر قانونی یا اسناد درآمد و هزینه (حسب گروه شغلی)
هرچه اطلاعات مالی دقیقتر و مستندتر باشند، احتمال اختلاف با سازمان امور مالیاتی کمتر خواهد بود.
مراحل ثبت و ارسال اظهارنامه عملکرد
ثبت اظهارنامه مالیاتی بهصورت الکترونیکی انجام میشود و نیازی به مراجعه حضوری به اداره امور مالیاتی وجود ندارد؛ مگر در موارد خاص.
مراحل کلی به شرح زیر است.
مرحله اول؛ ورود به پنجره واحد خدمات مالیاتی
ابتدا وارد پنل کاربری خود در سامانه مالیاتی شوید و پرونده مالیاتی مربوط به کسبوکار را انتخاب کنید.
مرحله دوم؛ انتخاب اظهارنامه عملکرد
پس از ورود به پرونده مالیاتی، گزینه مربوط به اظهارنامه عملکرد اشخاص حقیقی یا اشخاص حقوقی را انتخاب کنید.
مرحله سوم؛ تکمیل اطلاعات هویتی
در این مرحله اطلاعات زیر بررسی میشود:
- مشخصات مؤدی
- نشانی محل فعالیت
- کدپستی
- شماره تماس
- نوع فعالیت
- اینتاکد مالیاتی
- اطلاعات مجوزها
در صورت وجود مغایرت، ابتدا باید اطلاعات پرونده اصلاح شود.
مرحله چهارم؛ ثبت اطلاعات درآمد
یکی از مهمترین بخشهای اظهارنامه، ثبت صحیح درآمدهای سال مالی است.
در این قسمت معمولاً اطلاعات زیر ثبت میشود:
- فروش کالا
- ارائه خدمات
- درآمدهای متفرقه
- درآمد حاصل از صادرات
- درآمد حاصل از قراردادها
ثبت ناقص یا اشتباه درآمدها میتواند باعث مغایرت با اطلاعات سامانه مؤدیان، دستگاههای کارتخوان و گزارشهای بانکی شود.
مرحله پنجم؛ ثبت هزینهها
پس از ثبت درآمد، هزینههای قابل قبول مالیاتی وارد میشود.
از جمله:
- اجاره محل
- حقوق و دستمزد
- بیمه کارکنان
- خرید مواد اولیه
- هزینه حملونقل
- هزینه آب، برق، گاز و اینترنت
- هزینه تعمیرات
- استهلاک داراییها
- هزینههای اداری
تنها هزینههایی قابل قبول هستند که مطابق مقررات مالیاتی بوده و اسناد و مدارک معتبر برای آنها وجود داشته باشد.
مرحله ششم؛ ثبت داراییها و بدهیها
در این مرحله اطلاعاتی مانند موارد زیر ثبت میشود:
- موجودی کالا
- موجودی بانک
- صندوق
- حسابهای دریافتنی
- حسابهای پرداختنی
- وامها
- داراییهای ثابت
مرحله هفتم؛ بررسی اظهارنامه
قبل از ارسال نهایی، تمامی اطلاعات باید مجدداً بررسی شوند.
مواردی که بهتر است کنترل شوند:
- صحت مبلغ فروش
- صحت کد اقتصادی
- تطابق اطلاعات با دفاتر
- تطابق اطلاعات با سامانه مؤدیان
- بررسی معافیتها
- کنترل مالیات محاسبهشده
مرحله هشتم؛ ارسال نهایی
پس از تأیید اطلاعات، اظهارنامه ثبت شده و کد رهگیری صادر میشود.
این کد مهمترین مدرک اثبات ارسال اظهارنامه است و باید تا پایان رسیدگی مالیاتی نگهداری شود.
مهلت ارسال اظهارنامه عملکرد
یکی از پرتکرارترین پرسشهای مؤدیان، زمان ارسال اظهارنامه است.
طبق قانون، اظهارنامه عملکرد باید در مهلت تعیینشده توسط سازمان امور مالیاتی ارسال شود. با این حال، ممکن است در برخی سالها این مهلت بر اساس مصوبه یا بخشنامه تمدید شود؛ بنابراین توصیه میشود مؤدیان هر سال آخرین اطلاعیههای رسمی سازمان امور مالیاتی را بررسی کنند و ارسال اظهارنامه را به روزهای پایانی موکول نکنند.
مهلت ارسال اظهارنامه عملکرد 1404 تا 1405/06/31 تمدید شده است
اگر اظهارنامه ارسال نشود چه اتفاقی میافتد؟
عدم ارسال اظهارنامه میتواند پیامدهای مالی و حقوقی قابل توجهی داشته باشد. از جمله:
- اعمال جرائم مالیاتی
- محروم شدن از برخی معافیتها و مشوقهای قانونی
- افزایش احتمال رسیدگی و حسابرسی
- مطالبه مالیات بر اساس اطلاعات در اختیار سازمان امور مالیاتی
- محدودیت در استفاده از برخی تسهیلات و خدمات مالی
به همین دلیل، حتی اگر فعالیت اقتصادی محدودی داشتهاید، بهتر است وضعیت تکلیف مالیاتی خود را بررسی و در صورت لزوم اظهارنامه را در موعد مقرر ارسال کنید.
اشتباهات رایج هنگام تکمیل اظهارنامه
بسیاری از اختلافات مالیاتی ناشی از اشتباهات ساده اما مهم در زمان تکمیل اظهارنامه است.
رایجترین خطاها عبارتاند از:
- ثبت نکردن تمام درآمدها
- ثبت هزینههای فاقد مدارک
- مغایرت اطلاعات با سامانه مؤدیان
- اشتباه در انتخاب اینتاکد مالیاتی
- ثبت اشتباه اطلاعات حسابهای بانکی
- اعلام نادرست موجودی کالا
- بیتوجهی به معافیتهای قانونی
- ارسال اظهارنامه در آخرین ساعات مهلت قانونی
- نگهداری نکردن اسناد و مدارک مالی
چکلیست قبل از ارسال اظهارنامه
پیش از ثبت نهایی، این موارد را بررسی کنید:
| مورد | وضعیت |
|---|---|
| اطلاعات هویتی صحیح است | ✅ |
| اطلاعات فروش کامل ثبت شده است | ✅ |
| هزینههای قابل قبول ثبت شدهاند | ✅ |
| اطلاعات کارتخوان و درگاه پرداخت بررسی شده است | ✅ |
| اطلاعات بانکی تطبیق داده شده است | ✅ |
| معافیتها اعمال شدهاند | ✅ |
| پیشنویس اظهارنامه بازبینی شده است | ✅ |
| کد رهگیری پس از ارسال دریافت شده است | ✅ |
تبصره ماده ۱۰۰ چیست؟
تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم یکی از مهمترین تسهیلاتی است که سازمان امور مالیاتی برای صاحبان مشاغل کوچک در نظر گرفته است. هدف از اجرای این تبصره، سادهسازی فرآیند انجام تکالیف مالیاتی، کاهش مراجعات حضوری و تسهیل پرداخت مالیات برای مؤدیانی است که حجم فعالیت اقتصادی آنها در محدوده تعیینشده توسط سازمان امور مالیاتی قرار دارد.
در صورتی که مؤدی واجد شرایط استفاده از این تبصره باشد، میتواند به جای تکمیل اظهارنامه کامل، فرم مربوط به تبصره ماده ۱۰۰ را تکمیل کند. در این حالت، مالیات بهصورت مقطوع یا بر اساس ضوابط اعلامی سازمان امور مالیاتی تعیین میشود و فرآیند رسیدگی نیز سادهتر خواهد بود.
نکته: سقف درآمد یا فروش مجاز برای استفاده از تبصره ماده ۱۰۰ هر سال توسط سازمان امور مالیاتی اعلام میشود؛ بنابراین مؤدیان باید پیش از ثبت درخواست، آخرین دستورالعمل و بخشنامه مربوط به همان سال عملکرد را بررسی کنند.
مزایای استفاده از تبصره ماده ۱۰۰
استفاده از این تبصره مزایای متعددی برای صاحبان مشاغل دارد که مهمترین آنها عبارتاند از:
- ساده شدن فرآیند انجام تکالیف مالیاتی
- عدم نیاز به تکمیل بسیاری از جداول اظهارنامه
- کاهش احتمال بروز خطا در ثبت اطلاعات
- امکان پرداخت مالیات بهصورت اقساط (در صورت پیشبینی در دستورالعملهای سال مربوط)
- کاهش مراجعات حضوری به اداره امور مالیاتی
- صرفهجویی در زمان و هزینه
- تسریع در تعیین مالیات
چه کسانی میتوانند از تبصره ماده ۱۰۰ استفاده کنند؟
به طور کلی، اشخاص حقیقی که شرایط تعیینشده توسط سازمان امور مالیاتی را داشته باشند، میتوانند از این تسهیلات استفاده کنند.
از جمله شرایط متداول:
- شخص حقیقی باشد.
- میزان فروش یا درآمد از سقف تعیینشده بیشتر نباشد.
- فعالیت اقتصادی در چارچوب مقررات مالیاتی انجام شده باشد.
- اطلاعات فروش و تراکنشها با اطلاعات سازمان امور مالیاتی مطابقت داشته باشد.
- در سامانه مالیاتی امکان استفاده از فرم تبصره ماده ۱۰۰ برای وی فعال شده باشد.
وجود یا عدم وجود هر یک از این شرایط در هر سال ممکن است بر اساس بخشنامههای جدید تغییر کند.
چه کسانی نمیتوانند از تبصره ماده ۱۰۰ استفاده کنند؟
در بسیاری از موارد، اشخاص زیر امکان استفاده از این تبصره را ندارند:
- اشخاص حقوقی
- صاحبان مشاغلی که از سقف تعیینشده عبور کردهاند.
- افرادی که شرایط اعلامشده در دستورالعمل سال مربوط را ندارند.
- مؤدیانی که سازمان امور مالیاتی برای آنها امکان استفاده از تبصره را پیشبینی نکرده است.
تفاوت اظهارنامه عملکرد با تبصره ماده ۱۰۰
| اظهارنامه عملکرد | تبصره ماده ۱۰۰ |
|---|
| تکمیل کامل اطلاعات مالی | فرم سادهتر |
| ثبت درآمد و هزینه | اطلاعات محدودتر |
| مناسب تمام مؤدیان | فقط مؤدیان واجد شرایط |
| امکان رسیدگی کامل | رسیدگی سادهتر در چارچوب مقررات |
| نیاز به اطلاعات مالی کامل | فرآیند سادهتر برای مؤدیان مشمول |
مالیات مشاغل چگونه محاسبه میشود؟
میزان مالیات هر کسبوکار به عوامل مختلفی بستگی دارد؛ از جمله:
- میزان درآمد
- هزینههای قابل قبول
- نوع فعالیت
- معافیتهای قانونی
- ضرایب و مقررات مالیاتی
- نرخهای مالیاتی موضوع قانون مالیاتهای مستقیم
به همین دلیل نمیتوان بدون بررسی اطلاعات مالی هر مؤدی، مبلغ ثابتی را بهعنوان مالیات اعلام کرد.
چگونه احتمال رسیدگی مالیاتی را کاهش دهیم؟
رعایت چند نکته ساده میتواند ریسک بروز اختلاف با سازمان امور مالیاتی را کاهش دهد:
- تمام درآمدها را ثبت کنید.
- هزینههای فاقد سند را وارد نکنید.
- اطلاعات اظهارنامه را با سامانه مؤدیان تطبیق دهید.
- اطلاعات کارتخوان و درگاه پرداخت را بررسی کنید.
- اظهارنامه را در روزهای پایانی مهلت ارسال نکنید.
- اسناد مالی را بهصورت منظم بایگانی کنید.
- از نرمافزار حسابداری مناسب استفاده کنید.
- در صورت ابهام از مشاور مالیاتی کمک بگیرید.
سوالات متداول - FAQ
آیا همه صاحبان مشاغل باید اظهارنامه ارسال کنند؟
بیشتر صاحبان مشاغل موظف به انجام تکالیف مالیاتی هستند؛ با این حال، نحوه انجام این تکلیف و امکان استفاده از تبصره ماده ۱۰۰ به شرایط هر مؤدی و مقررات همان سال بستگی دارد.
اگر اظهارنامه ارسال نکنیم چه میشود؟
عدم ارسال اظهارنامه میتواند موجب اعمال جرائم، محرومیت از برخی معافیتها و افزایش احتمال رسیدگی مالیاتی شود.
آیا ارسال اظهارنامه به معنی پرداخت فوری مالیات است؟
خیر. پس از ثبت اظهارنامه، مالیات بر اساس مقررات مربوط تعیین میشود و در صورت پیشبینی قانونی، ممکن است امکان پرداخت بهصورت اقساط نیز وجود داشته باشد.
آیا صاحبان فروشگاه اینترنتی هم باید اظهارنامه ارسال کنند؟
در صورتی که فعالیت اقتصادی مشمول مقررات مالیاتی داشته باشند، مانند سایر صاحبان مشاغل مکلف به انجام تکالیف مالیاتی خواهند بود.
آیا داشتن دستگاه کارتخوان باعث معافیت از اظهارنامه میشود؟
خیر. استفاده از دستگاه کارتخوان یا درگاه پرداخت جایگزین انجام تکالیف مالیاتی نیست و مؤدی باید مطابق مقررات، اظهارنامه یا در صورت احراز شرایط، فرم تبصره ماده ۱۰۰ را تکمیل کند.
جمعبندی
اظهارنامه عملکرد مشاغل یکی از مهمترین تکالیف قانونی صاحبان کسبوکار است و نقش تعیینکنندهای در شفافیت مالی، محاسبه صحیح مالیات و بهرهمندی از معافیتها و مشوقهای قانونی دارد. ثبت دقیق اطلاعات مالی، نگهداری اسناد و ارسال اظهارنامه در مهلت مقرر، علاوه بر کاهش ریسک جرائم و اختلافات مالیاتی، به ایجاد سابقه مالیاتی مناسب نیز کمک میکند.
همچنین، برخی صاحبان مشاغل در صورت احراز شرایط قانونی میتوانند از تبصره ماده ۱۰۰ استفاده کنند و فرآیند انجام تکالیف مالیاتی خود را سادهتر کنند. از آنجا که ضوابط، سقف درآمد و دستورالعملهای اجرایی ممکن است هر سال تغییر کند، توصیه میشود پیش از ثبت اظهارنامه یا فرم تبصره، آخرین اطلاعیههای سازمان امور مالیاتی را بررسی کنید.

وحید تنگستانی
مدیر عامل موسسه حسابداری حسابیار دقیق اسپادانا
مشاور مالی و مالیاتی ، عضو انجمن حسابداران ایران
سابقه مدیریت مالی و مشاوره مالیاتی شرکت های مختلف از جمله فراسو نیرو نقش جهان ، توانا ماشین نقش جهان ، پاکنام سپهر سپاهان ( آبلیمو ناجی ) ، مبتکران صنعت راش ، فنی مهندسی تجلی سپاهان ، فنی مهندسی مارال صنعت جی ، گذر راه آپادانا و ...
بیشتر بخوانید


جدیدترین مقالات سایت